Maman, les p'tits Lévy ont-ils des jambes ?
Une introduction aux processus de Lévy sans la moindre formule, écrite pendant ma thèse (c'en est l'annexe D) — où l'on croise des dés infinis, une boule de pétanque, James Bond et le serpent Kaa.
Les probabilités
Messieurs Un, Deux et Trois recherchent en toute hâte un prénom pour leur fils nouveau-né. Manquant d'inspiration, ils décident de choisir un prénom au hasard. Mais chacun d'eux a une notion toute personnelle du hasard :
- Monsieur Un, facteur de son état, joue aux fléchettes sur le calendrier des postes (on est en juillet).
- Monsieur Deux, grand gourmand, croque une pomme et choisit le premier prénom qui lui passe par la tête.
- Monsieur Trois, amateur d'exotisme, décide de choisir le prénom du premier Scandinave qu'il verra à la télé.
Plus tard, sur les bancs de l'école, seront assis trois marmots dénommés : Fêtenat Un, Adam Deux et Larsvon Trois.
Cet exemple montre que le choix du mode de tirage est plus déterminant que le tirage lui-même. Ainsi le hasard n'est pas qu'une question de hasard. Les « probabilistes » sont des mathématiciens spécialisés dans l'étude des différents modes de tirages aléatoires. Une partie d'entre eux s'occupe des « processus de Lévy » : ce sont des lotos gigantesques, où les numéros sont remplacés par des « trajectoires ». Mais commençons par le début.
Les probabilités discrètes…

C'est l'étude des propriétés du dé à 6 faces et de ses variantes : le pile ou face, la distribution des cartes à jouer, les tirages dans une urne, etc. Restons-en aux dés, ils vont permettre d'expliquer simplement trois notions fondamentales.
La loi : lorsque l'on joue aux dés, certains événements sont plus probables que d'autres. Par exemple, il est plus facile d'obtenir un chiffre entre 1 et 4 qu'un chiffre entre 5 et 6 :
- On a quatre chances sur six d'obtenir un chiffre entre 1 et 4. La probabilité de cet événement est donc de « quatre sixièmes » (4/6), ou bien de « deux tiers » (2/3).
- On a deux chances sur six d'obtenir 5 ou 6. La probabilité de cet événement est donc de « deux sixièmes » (2/6) ou « un tiers » (1/3).
Étudier la loi d'un phénomène aléatoire, c'est simplement calculer des probabilités. Voici quelques exercices classiques :
- Quelle est la probabilité de faire 7 en tirant deux dés ? Réponse : 1/6.
- Quelle est la probabilité de faire deux fois le même chiffre en tirant trois dés ? Réponse : 4/9.
Un événement « presque sûr » : lors d'un phénomène aléatoire, certains événements se produisent à coup sûr. Voici un exemple idiot : « en lançant un dé, je suis sûr de tomber sur un chiffre entre 1 et 6 ». Mais les mathématiciens sont prudents, ils diront plutôt : « en lançant un dé, je suis presque sûr de tomber sur un chiffre entre 1 et 6 » (le presque, c'est pour le cas où le dé resterait sur la tranche). En lançant un seul dé, nous avons vite fait le tour de tous les événements presque sûrs. En lançant plusieurs dés, cela devient intéressant. Voici un exemple pas trop idiot : choisissons une séquence de chiffres, « 2,6,4,3,3,5,6,2,3 ». Puis lançons un dé, une fois, deux fois, trois fois…, en relevant au fur et à mesure les numéros qui apparaissent. Figurez-vous qu'au bout d'un certain temps, la suite de chiffres choisie initialement, « 2,6,4,3,3,5,6,2,3 », va apparaître dans l'ordre sur notre feuille de papier. Et pour cela, point besoin d'être un magicien, car c'est un événement presque sûr (tentez l'expérience si vous êtes patient !).
L'indépendance : lorsque l'on jette deux dés, simultanément ou l'un après l'autre, les deux lancers sont toujours indépendants. Cela signifie que le résultat du premier lancer n'influence pas le résultat du second. Pour lancer des dés de manière non indépendante, il faut être un fieffé tricheur. Par exemple, pour sauver la planète, James Bond doit absolument faire 7 en lançant deux dés. Il lance le premier, nonchalamment… le dé roule, suspense… Gros plan : il s'arrête sur le 5. Dans ses manches, au début du film, Q a glissé tout un attirail de dés pipés. 007 choisit discrètement le dé étudié pour faire des 2, il le lance et gagne. Le premier lancer a clairement influencé le deuxième : nous sommes dans une configuration flagrante de non-indépendance.
Maintenant, laissons les probabilités discrètes aux élèves de terminale, et consacrons-nous aux probabilités continues, strictement réservées aux adultes…
Les probabilités continues…
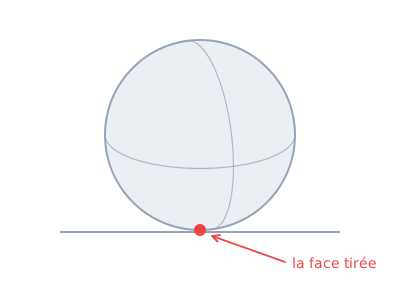
C'est l'étude de dés qui ont un nombre infini de faces. Ne criez pas à l'imposture, cela existe ; une boule de pétanque, c'en est un : il suffit de considérer que chaque point à la surface de la boule est une face. Pour faire un tirage, il me suffit de pointer ; le point de contact entre le cochonnet et ma boule sera la face sélectionnée (si vous êtes moins doué que moi, vous pouvez aussi choisir le point de contact entre la boule et le sol).
Une trajectoire : c'est une fonction (une courbe). On la représente dans un système de deux axes. L'axe horizontal représente le temps, l'axe vertical représente une quantité quelconque variant en fonction du temps, par exemple : le prix de l'action Moulinex, la température à Rouen, le volume de SNO₂ dégagé par une voiture sportive, etc. Les trajectoires peuvent effectuer des sauts (représentés par des pointillés verticaux).
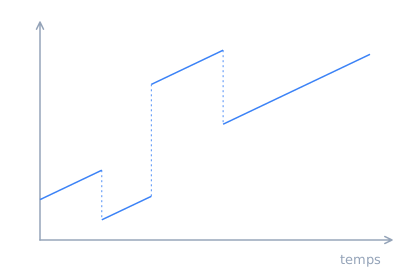
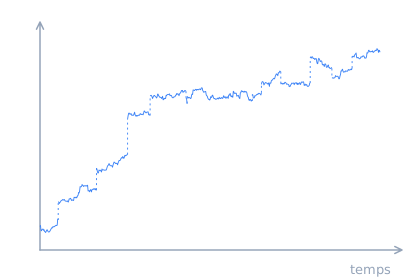
Les trajectoires les plus intéressantes sautent incessamment : chaque bout de trajectoire, aussi petit soit-il, comporte une infinité de sauts ; mais bien entendu, la grande majorité des sauts sont très très petits (sinon la trajectoire exploserait).
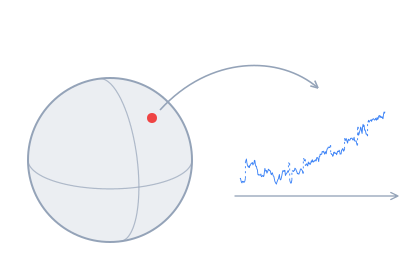
Un processus : c'est un dé ayant un nombre infini de faces, et sur chacune d'elles est dessinée une trajectoire…
NB : faites attention en lisant la suite à ne pas confondre « une trajectoire » avec « un processus » : le processus est un dé qui englobe une infinité de trajectoires.
Un processus de Lévy
(Un « Lévy » tout court pour les intimes.) C'est un processus qui possède une propriété bien particulière : chacune de ses trajectoires peut être découpée en n morceaux, et chaque morceau est lui-même un processus de Lévy.
Détaillons cela avec n = 3 : appelons X notre processus de Lévy initial. Il existe un autre processus de Lévy Y (que l'on se représente par un dé-boule) tel que : si nous lançons trois fois Y et si nous recollons les trois trajectoires obtenues, nous retombons sur une trajectoire de X.
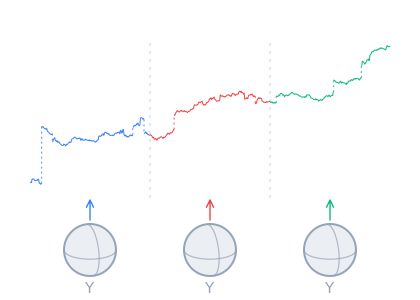
Si vous avez bien suivi, on peut compliquer un peu : puisque Y est lui-même un processus de Lévy, je peux trouver Z tel qu'en lançant trois fois Z, je retombe sur Y. Du coup, en lançant 9 fois Z, je retombe sur X. Et cela peut continuer ainsi jusqu'à ce que mort s'ensuive (les Lévy sont « infiniment divisibles »).
Ainsi, chaque trajectoire d'un processus de Lévy est le résultat d'un très grand nombre de tirages aléatoires. Ceci explique pourquoi ces trajectoires sont souvent chaotiques. Mais attention, il existe des tas de processus de Lévy différents. Rien qu'en regardant l'aspect général de leurs trajectoires, on peut déjà distinguer deux sortes de processus de Lévy :
- Les Lévy à variation finie. Ils sont simples, car chacune de leurs trajectoires est la somme d'une trajectoire croissante et d'une trajectoire décroissante.
- Les Lévy à variation infinie : par définition, ce sont ceux qui ne sont pas à variation finie ! Ils sont très compliqués et très intéressants : leurs trajectoires sont horriblement fluctuantes.
Cette image n'a a priori rien à voir avec notre sujet.
Les processus de Lévy possèdent bien d'autres particularités qui permettent de les distinguer. Dans cette thèse, nous avons étudié spécifiquement la reptation et le relief. Ce sont des propriétés presque sûres : elles sont visibles sur toutes les trajectoires, à l'exception d'un très petit nombre que l'on qualifie de négligeable (tout comme est négligeable la probabilité qu'un dé reste sur la tranche).
La reptation
Fixons-nous une altitude a. Au bout d'un certain temps, les trajectoires d'un Lévy vont dépasser cette altitude. Il existe deux manières de franchir a :
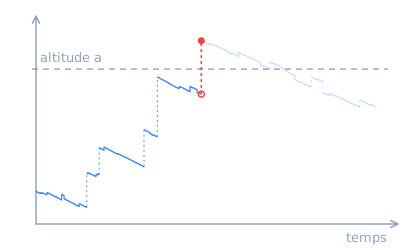
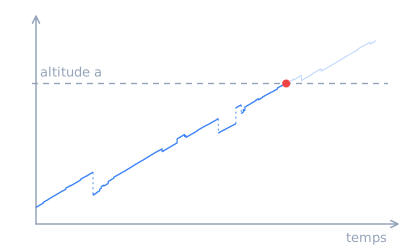
Deux vraies simulations de processus de Lévy, avec chacune 250 000 à 300 000 sauts, dont seuls les plus gros (en pointillés) se voient. À gauche, la dérive (ce qui reste quand on retire les sauts) descend, si bien que la trajectoire ne peut monter qu'en sautant. À droite, la dérive monte, et ce processus franchit a en rampant dans environ deux tiers des cas : c'est ce qui arrive à cette trajectoire.
On distingue ainsi deux sortes de processus de Lévy :
- Les Lévy qui ne rampent pas vers le haut : (presque) toutes leurs trajectoires vont dépasser a en sautant.
- Les Lévy qui rampent vers le haut : certaines de leurs trajectoires vont dépasser a en sautant, et d'autres continûment.
Remarque : il est assez difficile d'imaginer un Lévy qui ne rampe pas vers le haut car, non seulement ses trajectoires vont dépasser l'altitude a en sautant, mais elles vont aussi dépasser toutes les altitudes en sautant. Pour imaginer un tel phénomène, il faut penser à une trajectoire qui fait une infinité de petits sauts positifs. Mais on peut aussi se résigner au fait que la réalité mathématique est rarement représentable graphiquement.
Dans cette thèse, nous avons trouvé un critère déterminant si un processus de Lévy rampe ou pas (cf. théorème Kaa, chapitre 12) :
« X rampe vers le haut si et seulement si
K+ est fini. »
Le serpent Kaa, à qui ce théorème doit son nom.
Le relief
C'est la forme des maximums (ou sommets) des trajectoires. Dans la famille des processus de Lévy à variation infinie (les plus compliqués), nous avons distingué deux sous-classes de processus de Lévy :
- Les Abrupts : leurs trajectoires ont des sommets extrêmement pointus.
- Les Érodés : leurs trajectoires ont des sommets relativement plats.
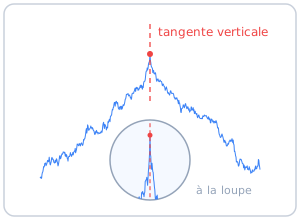
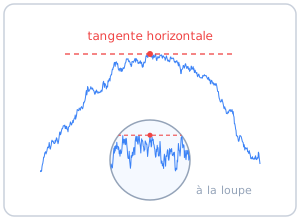
Dessins schématiques. Au sommet d'un Abrupt, la trajectoire arrive et repart à la verticale : à la loupe, c'est encore une pointe, plus effilée encore. Au sommet d'un Érodé, elle passe à l'horizontale ; mais à la loupe, on la voit revenir sans cesse effleurer sa tangente, en plongeant brutalement entre deux contacts. Même là où elle paraît plate, une trajectoire à variation infinie reste horriblement fluctuante. De vraies trajectoires vous attendent dans le jeu ci-dessous.
Jeu ! Parmi les deux trajectoires suivantes, laquelle appartient à un Lévy abrupt ?
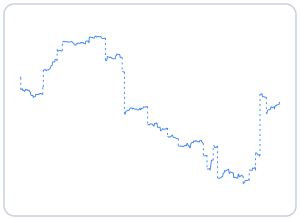
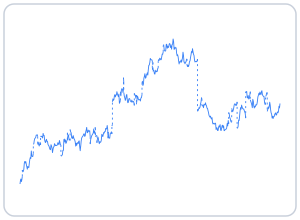
Voir la réponse
La trajectoire B, un processus stable d'indice 1.5 : son point le plus haut est un pic en pointe. La trajectoire A est un processus de Cauchy (stable d'indice 1), un Érodé : elle culmine sur un palier plat.
Les processus stables
Ce sont des processus de Lévy particuliers. Ils possèdent la propriété suivante : si je zoome sur une partie de leur trajectoire, cette partie aura la même allure que la trajectoire entière. Ces objets sont des « fractales statistiques ». Mais attention, contrairement aux « fractales déterministes », en zoomant on ne retombe pas exactement sur le même dessin. On obtient seulement un dessin ayant vaguement la même « allure ». Mathématiquement, cela signifie que toutes les propriétés en loi sont les mêmes, c'est-à-dire que les probabilités calculées avec le processus initial sont identiques aux probabilités calculées après avoir zoomé. Les processus stables sont relativement bien connus, on peut les simuler facilement.
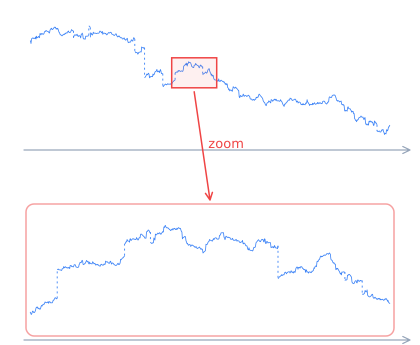
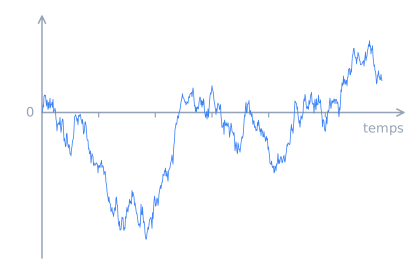
Le mouvement brownien est le plus célèbre des processus de Lévy. Non seulement c'est un processus stable, mais en plus il est continu (il ne fait aucun saut), ce qui ne l'empêche pas d'être complexe (il est à variation infinie).
Y'en a marre des maths ! Maintenant nous allons parler physique. L'étude des processus de Lévy a débuté par l'étude du mouvement brownien, qui elle-même a été motivée par la découverte d'un physicien…
M. Brown fait une bien étrange découverte 🔬
Au début du XIXe siècle, dans un sombre laboratoire de physique, le chercheur Brown découvrit un phénomène bizarre. Observant un verre d'eau avec un bon microscope, il y vit des petits zigouigouis qui s'agitaient dans tous les sens ; difficiles à décrire : c'étaient des sortes de lignes tarabiscotées, des serpentins frénétiques qui avançaient en s'emmêlant sans aucune logique ; il crut tout naturellement avoir détecté la trace de bestioles vivant dans l'eau. Il zooma pour essayer de voir leur tête, mais dans sa lentille apparaissait toujours le même schéma. Notre infortuné chercheur eut beau pousser son microscope au maximum de sa résolution, rien à faire, toujours les mêmes zigouigouis. Il fit alors bouillir son eau pour tuer ce qu'il pensait être des bactéries, mais cela ne changea rien. Ne se démontant pas, il congela son eau, y injecta du cyanure, du bleu de méthylène, de la mort-aux-rats et de la vodka, mais rien n'y fit, les bestioles subsistaient toujours. Il s'aperçut tout de même que plus l'eau était froide, moins vite les zigouigouis s'agitaient.
L'explication : un siècle plus tard, Einstein en personne ! élucida ce mystère : loin d'être la trace d'une vie quelconque, le mouvement brownien est simplement la trace de poussières microscopiques qui sont en permanence heurtées par des molécules d'eau. Ces poussières sont vraiment très petites, ce qui explique que Brown n'ait pu les observer (avec les moyens de son époque) ; mais, comparées à la taille des molécules, elles sont suffisamment grosses pour être sans arrêt choquées, ce qui provoque un mouvement complètement désordonné, sans aucune ligne droite. Quelle que soit la résolution employée, Brown n'a observé que des mouvements moyens, et quelle que soit l'échelle, ces mouvements moyens ont globalement le même aspect de lignes tarabiscotées. Quand l'eau refroidit, les molécules H₂O se calment et par conséquent les poussières sont moins secouées.
Par l'un de ses raccourcis étonnants dont est capable le cerveau d'un génie, Einstein réussit à estimer précisément la concentration des molécules d'eau, en observant simplement le désormais célèbre mouvement brownien.
La modélisation
À tout phénomène physique, on peut associer un modèle : c'est-à-dire un objet mathématique abstrait qui ressemble au phénomène. Ainsi, au mouvement brownien observé, Einstein associa le mouvement brownien théorique : un processus qui répond aux trois axiomes suivants :
Axiome 1. Accroissements indépendants : (un accroissement est un bout de trajectoire). Cet axiome signifie que les bouts de trajectoires sont indépendants les uns des autres. Ceci correspond bien à la réalité physique : la masse de la poussière étant très faible, elle a très peu d'inertie ; de plus elle reçoit des chocs incessants ; nous pouvons donc considérer qu'à chaque instant, la poussière se meut sans être influencée par son mouvement antérieur.
Axiome 2. Accroissements stationnaires : le mouvement de la poussière a le même aspect au cours du temps. Ceci est logique puisque les conditions de l'expérience ne varient pas. Cet axiome serait mis en défaut si, par exemple, on s'amusait à chauffer l'eau au fur et à mesure de l'expérience.
Axiome 3. Continuité : la continuité est l'absence de saut. Sauter, c'est disparaître à un endroit et réapparaître instantanément à un autre endroit. Une poussière étant un corps solide ordinaire, elle ne saute pas. En fait, dans la nature, seules quelques particules élémentaires peuvent réellement sauter. À l'inverse, les objets mathématiques abstraits peuvent sauter sans restriction aucune. Cet axiome est donc indispensable si l'on veut bien modéliser la poussière.
Le Brownien est un Lévy : un processus de Lévy est simplement un processus qui vérifie les axiomes 1 et 2, mais pas forcément l'axiome 3. Quel est donc le lien entre les dés-boules du début et les axiomes 1 et 2 ? Rappelez-vous que chaque trajectoire d'un processus de Lévy peut être fabriquée en lançant plusieurs fois le même dé-boule. On ne triche pas : le premier lancer n'influe pas sur le deuxième, ni sur les suivants ; les accroissements sont donc bien « indépendants ». De plus, puisqu'on lance plusieurs fois le même dé-boule, les accroissements sont bien « stationnaires ».
La recherche avance ! (donnez vos sous !)
Le mouvement brownien est devenu l'objet fétiche de nombreux probabilistes, physiciens et analystes : il est présent dans les modélisations physiques mettant en jeu des particules, il sert aussi à calculer des équations différentielles complexes. Ses propriétés sont si nombreuses qu'il ne se passe pas un jour sans qu'un article à son sujet ne soit publié. Les processus de Lévy, qui en sont la généralisation, sont eux aussi très à la mode ; mais ils sont plus complexes, et nous les connaissons moins bien.
Conclusion : la famille des processus de Lévy est si riche et ses propriétés si variées que son étude peut s'avérer aussi fascinante que celle des objets célestes. Malheureusement cette fascination est réservée à un public plus restreint. Il manque à cette discipline quelques belles photos, un Hubert Reeves et peut-être aussi un brin de métaphysique. Mais qui sait ? Peut-être qu'un jour nous découvrirons que le cours de la vie est une trajectoire de Lévy.
Texte écrit pendant ma thèse (annexe D), repris ici presque tel quel. Les schémas ont été redessinés pour le web : à part les deux sommets schématiques du relief, les trajectoires sont de vrais processus de Lévy simulés (le notebook commenté des simulations), et la fractale est réellement calculée. Le document d'origine (PDF, 0.9 Mo).